Diagnóstico da situação atual das PMEs do setor da construção
Foi realizado um diagnóstico da situação atual das empresas do setor da construção em Portugal relativamente à sua experiência na avaliação e comunicação do desempenho ambiental de ciclo de vida dos seus produtos. Os resultados baseiam-se nas respostas a um inquérito que permitiu avaliar o nível de conhecimento, experiência e sensibilidade das empresas para esta temática.
Os resultados apresentados podem ser analisados sob duas perspetivas:
uma análise específica das PMEs, o que permite uma caracterização mais detalhada da situação atual das PMEs do setor da construção em Portugal; e
uma análise global, considerando o conjunto das empresas participantes (PMEs e outras empresas), com o objetivo de compreender de que forma as PMEs se posicionam face ao conjunto de empresas inquiridas.
Secção 1 Caracterização das empresas
Tipologia de produtos e serviços das empresas participantes
Isolamentos
Outros serviços
Placas de gesso
Perfis
Equipamentos
Construção civil
Pré-fabricados de betão
Serviços de engenharia
Tintas
Blocos de alvenaria
Produtos de pedra natural
Agregados
Janelas e fachadas
Revestimentos
Betuminosos
Portas
Iluminação
Pavimentos
Impermeabilização
Argamassas
Soluções modulares
Outros materiais
Secção 2 Nível de conhecimento sobre as exigências legais/regulamentares e de mercado
Grau de conhecimento da legislação ambiental aplicável ao setor
Nunca ouvi falar
Sei que existe, mas não conheço o conteúdo
Conheço parcialmente
Conheço de forma aprofundada
Apenas 6% das PMEs conhecem de forma aprofundada o RPC, a EPBD e a Taxonomia
Nenhuma conhece de forma aprofundada a Diretiva Ecodesign
A maioria das PMEs conhece parcialmente ou sabe que existem estes instrumentos legislativos, mas desconhecem os conteúdos dos mesmos
RPC e EPBD são os instrumentos legislativos mais conhecidos pelas PMEs
A categoria “Conheço de forma aprofundada” regista percentagens superiores às observadas entre as PMEs
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Nível de preparação das PMEs para responder às exigências regulamentares
Não está no nosso planeamento
Não iniciámos, mas está no nosso planeamento
Estamos a iniciar o processo
Já estamos a implementar
A maioria das PMEs ainda não iniciou o processo para responder às exigências regulamentares do RPC e da EPBD, mas está no seu planeamento
Apenas 3% já está preparado para responder às exigências do RPC e da EPBD
Cerca de 50% das PMEs não têm no seu planeamento responder às exigências da Diretiva Ecodesign e da Taxonomia
A categoria “Já estamos a implementar” regista percentagens superiores às observadas entre as PMEs
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Principais dificuldades e barreiras associadas ao cumprimento da legislação ambiental
Principais dificuldades e barreiras:
Determinar a que legislação dar resposta
Identificar e recolher dados que permitam a avaliação do desempenho ambiental
Definir o percurso para responder a esses requisitos
Identificar os requisitos aplicáveis aos produtos que comercializo
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Secção 3 Experiência na avaliação e comunicação do desempenho ambiental
Das PMEs inquiridas, 26% sabem o que é uma Declaração Ambiental de Produto (DAP). Quando considerada a totalidade das empresas inquiridas, este valor corresponde a 22%. A análise seguinte refere-se a este universo.
Existência de produtos da empresa com Declaração Ambiental de Produto (DAP)
A maioria ainda não dispõe de DAPs para os seus produtos, mas a elaboração das mesmas está no seu planeamento, ou dispõe apenas de DAPs para parte do seu portefólio
Apenas 9% tem DAPs para todo o seu portefólio
37% ainda não dispõe de DAPs para os seus produtos, mas a elaboração das mesmas está no seu planeamento, ou dispõe apenas de DAPs para parte do seu portefólio
Apenas 8% tem DAPs para todo o seu portefólio
Principais motivações para a obtenção de DAPs
Principais motivações para obter DAPs:
Antecipação de requisitos legais
Oportunidades de acesso a mercados específicos
Utilização de DAPs como estratégias de marketing
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Mercados que solicitaram informação ambiental baseada na perspetiva de ciclo de vida
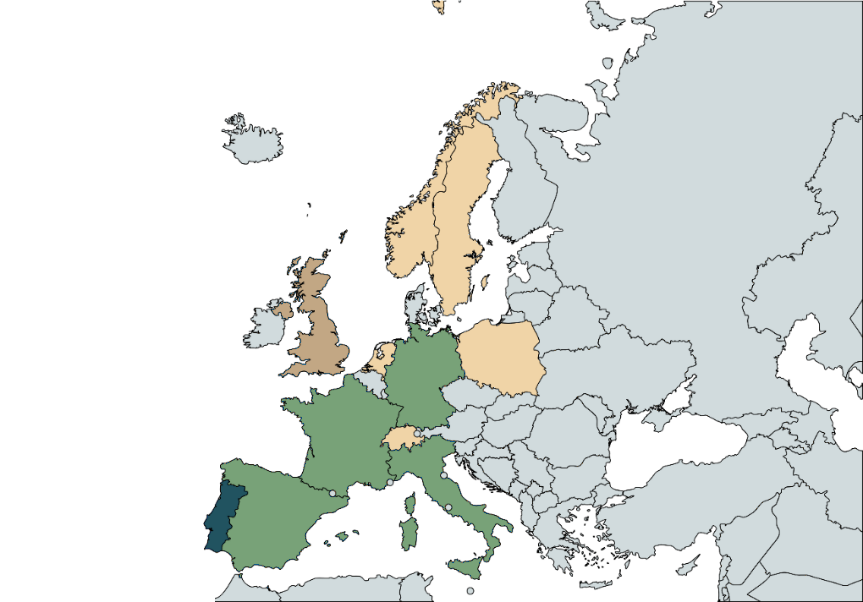
47% das PMEs indicaram que já lhes foi solicitada informação ambiental
Os pedidos provêm sobretudo de mercados europeus (96%)
Os principais mercados europeus a solicitar estes dados são: Portugal, Alemanha, Espanha, Itália e França
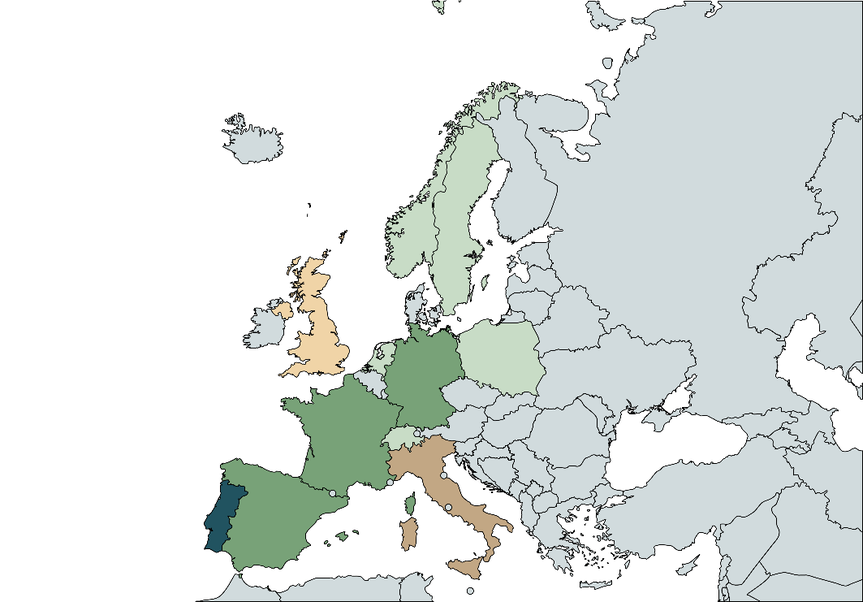
58% das empresas participantes indicaram que já lhes foi solicitada informação ambiental
A Europa concentra 92% dos pedidos
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Secção 4 Nível de conhecimento da metodologia de Avaliação de Ciclo de Vida (ACV) e a sua aplicação
Das PMEs inquiridas, 56% conhecem a metodologia de ACV. Quando considerada a totalidade das empresas inquiridas, este valor corresponde a 65%. A análise seguinte refere-se a este universo.
Formas de contacto com a metodologia de ACV
Participação em formações que abordaram a temática
Participação em estudos de ACV
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Conhecimento sobre os dados necessários para a realização de estudos de ACV
A maioria das PMEs sabe quais os dados necessários para realizar um estudo de ACV, mas têm dificuldade em identificar onde recolhê-los
Apenas 33% sabe quais os dados que tem de recolher e onde recolhê-los
Maior percentagem de empresas sabe quais os dados necessários para realizar um estudo de ACV e onde recolhê-los
Principais dificuldades na interpretação dos resultados de um estudo de ACV
As PMEs revelam dificuldades, de uma forma geral, na interpretação dos resultados
De uma forma geral, as respostas revelam a mesma tendência da observada nas PMEs.
Notas conclusivas
O diagnóstico revela um cenário de transição: a maioria das empresas está sensibilizada para as exigências ambientais, mas revela dificuldades em identificar qual a legislação aplicável e qual o caminho a percorrer.
As empresas demostraram maior conhecimento do RPC e EPBD do que da Diretiva de Ecodesign e Taxonomia. Manifestaram ainda intenção de se adaptar aos requisitos ambientais destes instrumentos, embora uma parte significativa ainda não o tenha previsto no seu planeamento.
Os resultados evidenciam uma adoção limitada das DAPs, apesar da informação ambiental de ciclo de vida constituir um requisito cada vez mais relevante nos mercados europeus.
Os resultados sugerem que a maioria das empresas já contactou com a metodologia de ACV, mas apresenta dificuldades na recolha de dados, na interpretação dos resultados obtidos e na sua tradução em oportunidades de melhoria.